


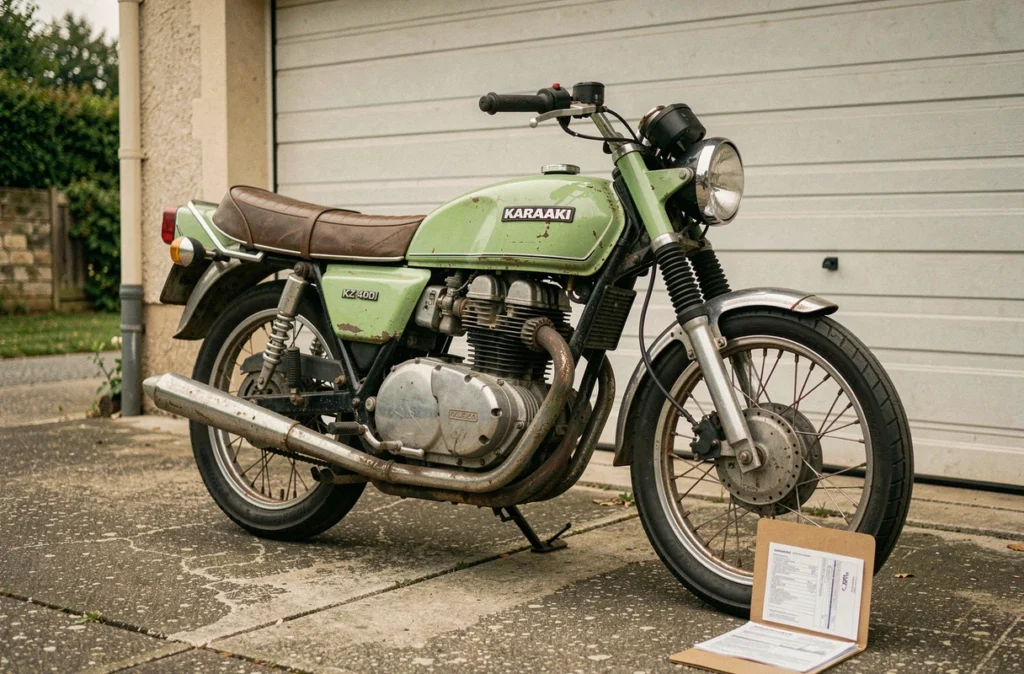
La Kawasaki KZ 400, produite entre la fin des années 1970 et le début des années 1980, appartient à une catégorie de motos anciennes dont l’assurance obéit à des règles très différentes de celles d’un roadster récent. Avec un véhicule de plus de 40 ans, la prime peut descendre bien en dessous de ce que paie un propriétaire de machine neuve, à condition de choisir le bon type de contrat.
Contrat collection sans carte grise collection : le levier tarifaire méconnu pour une KZ 400
La plupart des propriétaires de KZ 400 pensent qu’il faut obligatoirement une carte grise collection pour accéder aux tarifs réduits. Ce n’est pas le cas. Les assureurs spécialisés en motos anciennes proposent des contrats collection basés sur l’âge de la machine, l’usage loisir et le profil du conducteur, indépendamment de la mention administrative sur la carte grise.
La carte grise collection reste une catégorie réservée aux véhicules de plus de 30 ans non modifiés. Le contrat d’assurance collection, lui, est une offre tarifaire : prime réduite en échange d’un usage restreint (promenades, kilométrage plafonné). Une KZ 400 remplit largement le critère d’âge puisqu’elle dépasse les 40 ans.
En 2026, les fourchettes constatées pour une moto de collection se situent entre 60 et 180 euros par an au tiers, entre 120 et 250 euros en formule intermédiaire, et entre 180 et 350 euros en couverture complète avec valeur agréée. Comparé aux tarifs d’une moto récente de cylindrée équivalente, l’économie est substantielle.
Valeur agréée et cote KZ 400 : protéger une moto dont la valeur remonte
Une KZ 400 en bon état n’est plus une moto à quelques centaines d’euros. La cote des japonaises des années 1970-1980 a progressé ces dernières années, portée par la demande en motos vintage. Le piège serait d’accepter un contrat qui indemnise sur la base d’une valeur Argus standard, souvent dérisoire pour un modèle ancien.
La valeur agréée fixe un montant d’indemnisation convenu à la souscription. En cas de vol ou de destruction totale, l’assureur rembourse ce montant, pas une estimation dépréciée. Pour une KZ 400 restaurée ou dans un état d’origine correct, cette garantie change tout. Elle coûte un peu plus cher que le tiers simple, mais elle évite de perdre plusieurs milliers d’euros en cas de sinistre grave.
Ce que l’assureur demande pour accepter une valeur agréée
Il faut généralement fournir des photos détaillées de la moto et parfois une expertise indépendante. Certains assureurs collection acceptent une estimation sur dossier avec factures de restauration. Le montant agréé doit rester cohérent avec le marché réel des KZ 400 en état comparable.
Usage déclaré et kilométrage plafonné : les contreparties du tarif réduit
Les contrats collection ou moto ancienne ne sont pas des assurances classiques déguisées. Ils reposent sur des restrictions d’usage qu’il faut respecter scrupuleusement sous peine de voir un sinistre refusé.
- Le kilométrage annuel est généralement plafonné, souvent autour de quelques milliers de kilomètres. Si la KZ 400 sert de moto quotidienne pour aller travailler, ce type de contrat ne convient pas.
- L’usage doit être déclaré comme loisir ou promenade. Les trajets domicile-travail réguliers sortent du cadre prévu par la majorité des contrats collection.
- Certains assureurs exigent que le souscripteur possède un autre véhicule assuré pour l’usage courant, considérant la moto ancienne comme un véhicule secondaire.
Les retours terrain divergent sur la souplesse réelle des assureurs face à ces contraintes. Certains contrôlent peu, d’autres demandent un relevé kilométrique annuel. Mieux vaut clarifier ces points avant de signer.
Assurance moto ancienne au quotidien : quand le contrat collection ne suffit pas
Si la KZ 400 est le seul véhicule du foyer et sert à des déplacements réguliers, le contrat collection devient inadapté. Il faut alors se tourner vers une assurance moto classique en formule tiers, qui reste la moins coûteuse pour un véhicule ancien à faible valeur marchande déclarée.
La puissance modeste de la KZ 400 joue en faveur du tarif. Les assureurs calculent la prime en fonction de la cylindrée, de la puissance et du profil de risque. Une moto de 399 cm3 des années 1970, avec un propriétaire expérimenté et sans malus, génère une prime bien plus basse qu’une sportive récente.
Comparer les offres entre spécialistes et généralistes
Les assureurs généralistes (Allianz, MAIF, Groupama) proposent des contrats moto qui acceptent les anciennes, mais leurs grilles tarifaires ne sont pas toujours optimisées pour ce profil. Les spécialistes comme AMV ou les courtiers en moto de collection appliquent des barèmes spécifiques aux véhicules de plus de 20 ou 30 ans.
La différence de prime entre un généraliste et un spécialiste peut atteindre plusieurs dizaines d’euros par an sur une KZ 400. Le comparatif vaut le détour, d’autant que certains spécialistes incluent des garanties adaptées (assistance rapatriement moto ancienne, prise en charge des pièces d’époque).
Garage, hivernage et assurance au repos : réduire la facture pendant l’hiver
Beaucoup de KZ 400 ne roulent pas entre novembre et mars. Maintenir une couverture complète pendant ces mois revient à payer pour un risque routier qui n’existe pas. Deux options permettent de réduire la facture.
- La suspension de garanties circulation conserve la couverture vol et incendie au garage tout en supprimant la responsabilité civile circulation. Tous les assureurs ne la proposent pas, mais ceux qui le font réduisent la prime hivernale de façon significative.
- Le contrat « garage mort » couvre uniquement les risques stationnement (vol, incendie, dégâts des eaux). Il suppose que la moto ne circule pas du tout pendant la période concernée, même pour un court trajet.
- Certains contrats collection intègrent nativement une clause d’hivernage avec réduction automatique sur les mois sans circulation déclarée.
Rouler, même une seule fois, pendant une période de suspension de garantie expose à un refus total d’indemnisation en cas d’accident. La rigueur administrative est le prix de l’économie.
Pour une KZ 400 utilisée en loisir quelques mois par an, un contrat collection avec valeur agréée et clause d’hivernage reste la combinaison la plus économique en 2026. Le budget annuel peut descendre sous les 150 euros pour un profil sans malus, à condition de respecter les limites d’usage. Demander un devis à au moins un spécialiste moto ancienne en parallèle d’un généraliste permet de mesurer l’écart réel.


