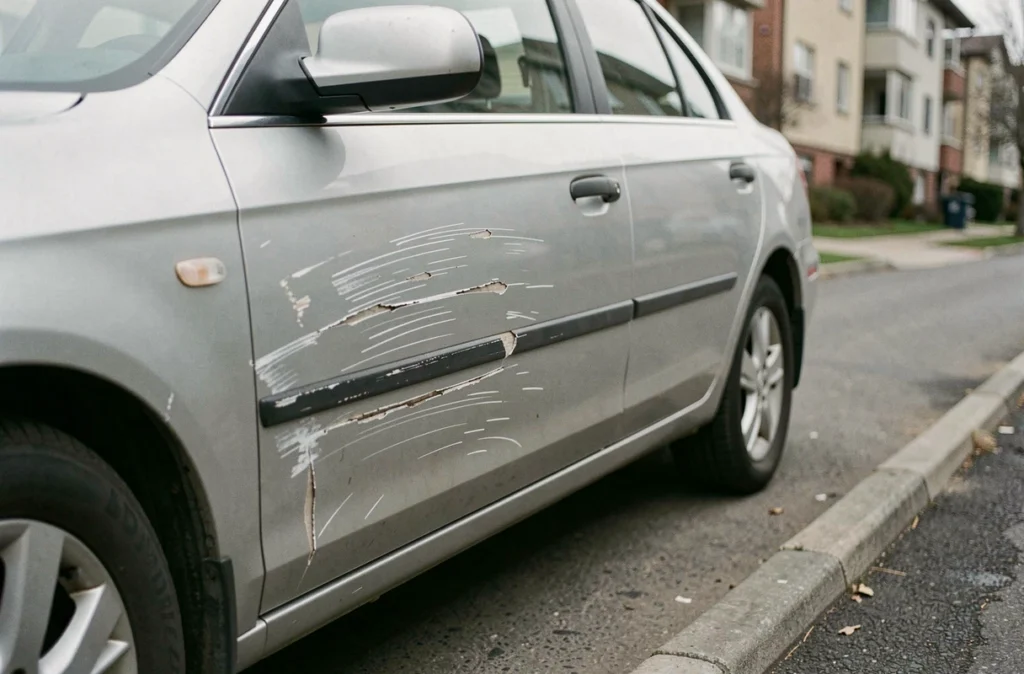
Un matin, on découvre une portière rayée sur toute la longueur, un rétroviseur arraché ou un pare-brise étoilé sans explication. L’assurance voiture vandalisme devient alors le premier réflexe, mais beaucoup d’automobilistes réalisent à ce moment-là que leur contrat ne couvre rien. Avant de souscrire ou de renouveler une formule, mieux vaut comprendre ce que cette garantie protège réellement, ce qu’elle coûte et dans quels cas elle peut rester lettre morte.
Formule intermédiaire ou tous risques : où se cache la garantie vandalisme
On associe souvent la garantie vandalisme à l’assurance tous risques. Dans les faits, elle peut figurer dans une formule intermédiaire ou en option séparée. Le piège classique consiste à se fier à l’intitulé commercial de la formule sans lire le détail des garanties incluses.
Une assurance au tiers simple ne couvre jamais le vandalisme. Elle prend en charge uniquement les dommages causés à autrui. Si on reste sur ce niveau de protection, la totalité des frais de réparation après un acte de vandalisme reste à la charge du propriétaire, sauf si l’auteur est identifié et solvable.
En revanche, certaines formules dites « tiers étendu » ou « tiers plus » intègrent la garantie vandalisme aux côtés du vol et du bris de glace. Le surcoût par rapport au tiers simple varie selon le véhicule, la zone de stationnement et le profil du conducteur. Comparer les garanties poste par poste reste la seule méthode fiable pour savoir ce qu’on paie vraiment.
Les dommages couverts et ceux qui ne le sont pas
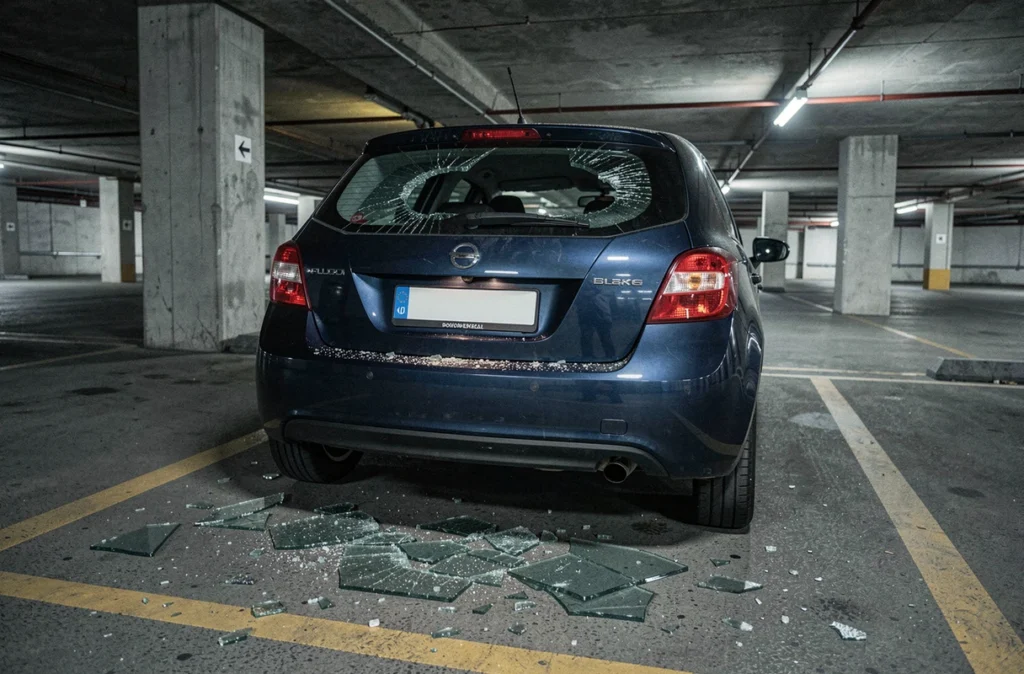
La garantie vandalisme indemnise les dégradations volontaires commises par un tiers sans motif légitime : carrosserie rayée, pneus lacérés, vitres brisées, incendie volontaire sur le véhicule. Le contrat exige que l’acte soit intentionnel et commis sans raison valable.
En revanche, plusieurs situations échappent à cette couverture :
- Les dommages causés par un membre de la famille ou le conjoint de l’assuré figurent souvent parmi les exclusions, même si l’acte est volontaire.
- Les accessoires extérieurs non fixés à demeure (antenne magnétique, galerie amovible) sont rarement pris en charge.
- Les dégradations survenues alors que le véhicule était confié à un tiers (voiturier, garage) relèvent de la responsabilité du dépositaire, pas de la garantie vandalisme.
Chaque contrat possède ses propres exclusions. On trouve parfois des clauses limitant la prise en charge aux seuls actes commis dans un lieu privé, ou excluant les dégâts sur les jantes. Lire les conditions particulières avant la signature évite les mauvaises surprises au moment du sinistre.
Franchise vandalisme auto : le montant qui change tout
Même avec une garantie vandalisme active, une franchise reste à la charge de l’assuré. Son montant varie d’un contrat à l’autre et constitue le critère de choix le plus concret lors de la souscription.
On rencontre deux types de franchises. La franchise absolue correspond à un montant fixe déduit de l’indemnisation. La franchise relative (ou seuil de déclenchement) signifie que l’assureur ne verse rien si le coût des réparations reste en dessous d’un certain seuil, mais prend tout en charge au-delà.
Quand la franchise dépasse le coût de la réparation
C’est le cas de figure le plus frustrant. Une rayure superficielle sur un panneau de porte peut coûter quelques centaines d’euros à reprendre. Si la franchise du contrat atteint un montant équivalent ou supérieur, déclarer le sinistre ne rapporte rien et crée un dossier dans l’historique. Avant de contacter l’assureur, on a intérêt à demander un devis de réparation et à comparer ce montant à celui de la franchise.
Certains contrats proposent une franchise réduite ou nulle en cas de vandalisme si l’auteur est identifié et qu’une plainte a été déposée. Ce point mérite d’être vérifié au moment de la comparaison.
Négocier la franchise à la souscription
La marge de manœuvre existe surtout quand on stationne dans un garage fermé ou une résidence sécurisée. Mentionner ces éléments à l’assureur permet parfois d’obtenir une franchise plus basse. À l’inverse, un stationnement systématique sur la voie publique dans une zone à forte sinistralité pousse la franchise vers le haut.
Déclarer un vandalisme à son assurance auto : délais et pièces exigées
La réactivité après la découverte des dégâts conditionne directement l’indemnisation. Deux démarches parallèles doivent être lancées rapidement.
La première consiste à déposer plainte auprès de la police ou de la gendarmerie. Le récépissé de dépôt de plainte est la pièce sans laquelle la plupart des assureurs refusent d’ouvrir un dossier. Sans plainte déposée, pas d’indemnisation dans la quasi-totalité des contrats.
La seconde démarche est la déclaration de sinistre auprès de l’assureur. Le délai de déclaration est court et doit être respecté scrupuleusement pour ne pas compromettre l’indemnisation.
- Photographier les dégâts sous plusieurs angles dès la découverte, y compris les éléments environnants (caméra de surveillance, éclairage, absence de traces de freinage).
- Conserver toute preuve complémentaire : témoignage écrit d’un voisin, extrait de vidéosurveillance si disponible.
- Envoyer la déclaration par courrier recommandé ou via l’espace en ligne de l’assureur, en joignant le récépissé de plainte, les photos et le descriptif des dommages.
- Ne pas faire réparer le véhicule avant le passage éventuel de l’expert mandaté par l’assureur.
L’expert intervient généralement quand le montant estimé des réparations dépasse un certain seuil fixé par le contrat. Pour les petits sinistres, l’assureur peut se contenter des photos et du devis d’un carrossier agréé.
Vandalisme auto et bonus-malus : ce que dit la clause type
On redoute souvent de déclarer un sinistre vandalisme par peur d’une hausse de la prime l’année suivante. Sur ce point précis, la règle est claire. Le vandalisme en stationnement n’entraîne pas de majoration du coefficient bonus-malus. La clause type prévue par le Code des assurances exclut de la majoration les dommages subis en stationnement lorsque le tiers responsable n’est pas identifié.
En pratique, l’assureur n’a pas le droit d’appliquer un malus sur ce type de sinistre. La prime peut toutefois évoluer à la hausse au renouvellement pour d’autres raisons (inflation des pièces détachées, sinistralité globale du portefeuille). On ne confondra pas malus contractuel et ajustement tarifaire général.
Émeutes et attroupements : un régime distinct de l’assurance voiture vandalisme classique
Quand les dégradations surviennent dans le cadre d’émeutes ou de mouvements populaires, la situation juridique change. L’article L.121-8 du Code des assurances prévoit que les pertes et dommages occasionnés par des émeutes peuvent être couverts, mais selon des conditions spécifiques au contrat.
Parallèlement, l’article L.211-10 du Code de la sécurité intérieure prévoit une responsabilité sans faute de l’État pour les dommages résultant de crimes ou délits commis à force ouverte lors d’attroupements. Cette indemnisation par l’État constitue une voie complémentaire, distincte de la garantie contractuelle. Elle suppose que les événements soient juridiquement qualifiés d’attroupement, ce qui ne va pas de soi pour chaque incident isolé.
En cas d’émeute, on peut donc actionner deux leviers : le contrat d’assurance (si la garantie n’exclut pas les mouvements populaires) et la demande d’indemnisation auprès de l’État. Les délais et les conditions diffèrent, et les retours varient sur l’efficacité de la procédure étatique selon les préfectures.
Critères pour décider de souscrire ou non la garantie vandalisme
La réponse dépend de quelques paramètres concrets liés à l’usage quotidien du véhicule.
Le lieu de stationnement pèse lourd dans l’évaluation. Un véhicule garé chaque nuit sur la voie publique dans un quartier à forte densité court un risque sensiblement plus élevé qu’un véhicule remisé dans un garage privatif. La valeur résiduelle du véhicule entre aussi en ligne de compte : sur une voiture dont la cote est très basse, le surcoût annuel de la garantie peut s’avérer disproportionné par rapport à l’indemnisation possible.
Le montant de la franchise joue un rôle décisif. Si la franchise absorbe la majorité des réparations courantes (rayures, rétroviseur cassé), la garantie ne servira que pour les sinistres lourds, comme un incendie volontaire ou une destruction massive de la carrosserie. Comparer le coût annuel de la garantie à la franchise applicable permet de mesurer l’intérêt réel de la souscription.
Enfin, vérifier la présence d’une clause « vandalisme » dans une formule intermédiaire avant de passer au tous risques peut faire économiser une part significative de la prime annuelle, tout en conservant la protection contre les actes de dégradation.
Pour obtenir une estimation adaptée à votre situation et à votre véhicule, le formulaire de demande de devis ci-dessous vous permet d’être rappelé gratuitement par un professionnel de l’assurance auto.