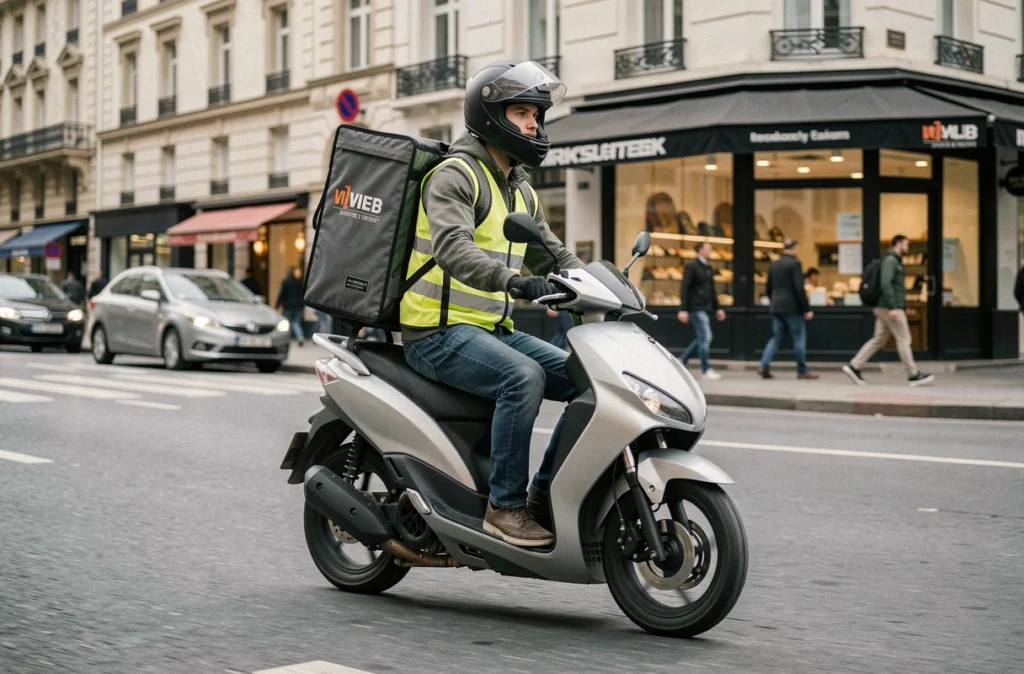
Un scooter utilisé pour livrer des repas via Uber Eats ne relève pas du même régime d’assurance qu’un scooter utilisé pour aller au travail. La distinction tient à un point précis : le transport de marchandises à titre onéreux modifie la nature du risque couvert par le contrat. Un livreur qui roule avec une assurance classique sans mention de cet usage s’expose à un refus d’indemnisation en cas de sinistre, même s’il paie ses cotisations chaque mois.
Déclaration d’usage professionnel : ce que l’assureur attend du livreur en scooter
L’assurance scooter Uber Eats repose sur un principe souvent mal compris. Le contrat d’assurance du véhicule couvre un usage déclaré. Si le contrat mentionne « déplacements privés » ou « trajets domicile-travail », la livraison rémunérée n’entre pas dans ce périmètre.
L’assureur doit être informé de l’usage réel du véhicule. Cette obligation découle du Code des assurances : toute modification du risque doit être signalée. Livrer des repas en scooter plusieurs heures par jour multiplie le kilométrage, le temps passé en circulation dense et l’exposition aux accidents.
En pratique, un livreur en micro-entreprise doit demander à son assureur une extension « livraison de repas » ou souscrire un contrat dédié à l’activité de coursier. Le statut de micro-entrepreneur ne transforme pas automatiquement un contrat privé en contrat professionnel. L’assureur peut exiger une mention explicite du type « transport de marchandises à titre onéreux » dans les conditions particulières.
Sans cette déclaration, la situation est claire : en cas d’accident pendant une course, l’assureur peut invoquer la fausse déclaration ou l’omission pour réduire l’indemnisation, voire refuser toute prise en charge. Le livreur se retrouve alors personnellement responsable des dommages causés à un tiers.
Assurance scooter livraison : les garanties à distinguer
Un livreur Uber Eats en scooter a besoin de couvrir quatre risques distincts. Les confondre conduit à des lacunes dans la protection.
Responsabilité civile obligatoire du véhicule
C’est le minimum légal pour circuler. La RC couvre les dommages corporels et matériels causés à des tiers. Elle est obligatoire pour tout véhicule terrestre à moteur, y compris les scooters 50 cm³. En livraison, cette garantie doit explicitement inclure l’usage professionnel.
Dommages au scooter
La RC ne couvre pas le scooter du livreur. Pour une prise en charge du véhicule en cas de vol, d’incendie ou de chute, il faut une garantie complémentaire (intermédiaire ou tous risques). Un scooter endommagé sans cette garantie signifie un arrêt d’activité et un remplacement à la charge du livreur.
Protection corporelle du livreur
La garantie des accidents de la vie (GAV) ou la garantie individuelle accident couvre les blessures du conducteur. La RC ne prend jamais en charge les dommages corporels subis par le livreur lui-même. Cette garantie finance les soins, compense une perte de revenus et verse un capital en cas d’invalidité.
Responsabilité civile professionnelle
La RC Pro couvre les dommages liés à l’activité : un repas renversé sur un client, un colis endommagé, un retard causant un préjudice. Certains assureurs l’intègrent dans un contrat multirisque coursier, d’autres la proposent séparément.
- La RC véhicule protège contre les dommages causés par le scooter en circulation, pas contre les dommages liés à la prestation de livraison elle-même.
- La RC Pro couvre les conséquences de l’activité professionnelle, y compris hors conduite (remise d’une commande, manutention).
- La protection corporelle du livreur n’est incluse ni dans la RC véhicule ni dans la RC Pro : c’est une garantie à part entière.
Couverture Uber Eats : ce qu’elle inclut et ce qu’elle ne remplace pas
Uber propose une protection partenaires qui couvre certains événements pendant l’activité de livraison. Cette couverture peut inclure des garanties d’accident corporel ou de responsabilité, mais elle comporte des limites que le livreur doit connaître.
Cette protection ne vaut pas contrat d’assurance du véhicule. Elle ne couvre pas les dommages matériels subis par le scooter. Elle ne remplace pas non plus la RC obligatoire que le livreur doit souscrire personnellement pour avoir le droit de circuler.
La couverture Uber s’active uniquement pendant une mission (entre l’acceptation d’une commande et sa livraison). Les trajets entre deux commandes, les déplacements pour rentrer chez soi ou les pauses ne sont pas couverts par cette protection. Le livreur a besoin de son propre contrat d’assurance pour ces périodes, qui représentent une part significative du temps passé sur la route.
Compter uniquement sur la couverture plateforme revient à rouler partiellement non assuré. L’assurance personnelle du scooter avec mention d’usage professionnel reste le socle de la protection du livreur.
Tarifs d’une assurance scooter pour coursier Uber Eats
Le prix d’une assurance scooter en usage livraison est sensiblement plus élevé que pour un usage privé. Le surcoût s’explique par le kilométrage accru, le temps de conduite en milieu urbain et la sinistralité plus fréquente chez les livreurs.
Plusieurs facteurs font varier la prime :
- La cylindrée du scooter : un 50 cm³ coûte moins cher à assurer qu’un 125 cm³, mais les deux nécessitent la mention d’usage professionnel.
- La formule choisie : une RC seule (au tiers) reste la moins chère, tandis qu’une formule intermédiaire ou tous risques augmente le montant.
- Le profil du livreur : âge, ancienneté du permis, historique de sinistres et zone géographique influencent directement la cotisation.
- L’inclusion ou non de la RC Pro et de la protection corporelle dans un contrat unique, plutôt qu’en souscriptions séparées.
Les assureurs généralistes refusent fréquemment de couvrir l’usage livraison, ce qui oriente les livreurs vers des assureurs spécialisés dans le transport de marchandises ou le courtage dédié aux coursiers. Le nombre réduit d’acteurs sur ce segment peut limiter la concurrence et maintenir des tarifs élevés.
Délais de souscription
Chez les assureurs spécialisés, la souscription en ligne prend généralement quelques jours ouvrés une fois les documents fournis. Les pièces demandées incluent la carte grise du scooter, le permis de conduire, l’attestation d’immatriculation de la micro-entreprise et un relevé d’informations du précédent assureur.
Un délai supplémentaire peut s’appliquer si le profil présente un malus ou un antécédent de résiliation. Les courtiers spécialisés peuvent accélérer la recherche en interrogeant plusieurs compagnies simultanément.
Pièges fréquents dans le choix d’une assurance scooter livraison
Le premier piège est de croire qu’une assurance « tous trajets » couvre la livraison. La mention « tous trajets » dans un contrat signifie que le scooter est couvert pour les déplacements privés et professionnels au sens domicile-lieu de travail. Elle n’inclut pas automatiquement la livraison de marchandises pour le compte d’une plateforme.
Le deuxième piège concerne la sous-déclaration. Certains livreurs souscrivent une assurance privée pour payer moins cher et ne déclarent pas leur activité. En cas d’accident corporel grave, l’assureur mène une enquête. Si des éléments prouvent l’activité de livraison (sac isotherme, application ouverte, témoignages), la nullité du contrat peut être prononcée. Le livreur supporte alors seul l’intégralité des dommages.
Le troisième piège est de négliger la protection corporelle. Un livreur en scooter qui chute seul (sans tiers impliqué) ne bénéficie d’aucune prise en charge par la RC. Sans garantie individuelle accident ou GAV, les frais médicaux au-delà du remboursement de la Sécurité sociale et la perte de revenus pendant la convalescence restent à sa charge.
Vérifier trois points dans les conditions particulières du contrat suffit à éviter la majorité des problèmes : la mention explicite de l’usage « livraison de repas » ou « transport de marchandises », le périmètre horaire de la couverture (activité seule ou 24h/24) et la présence d’une garantie corporelle conducteur avec un plafond d’indemnisation adapté à une activité quotidienne.
Critères de choix pour sélectionner son assureur en livraison scooter
Le prix n’est pas le seul critère. Un contrat peu cher avec des exclusions larges coûte plus cher qu’un contrat complet en cas de sinistre.
La spécialisation de l’assureur dans le transport léger est un indicateur fiable. Un assureur qui connaît l’activité de coursier propose des contrats avec des garanties calibrées : pas de franchise disproportionnée sur le vol de scooter, pas d’exclusion sur les horaires de nuit, pas de plafond corporel trop bas.
La rapidité de gestion des sinistres compte aussi. Un livreur immobilisé sans scooter perd des revenus chaque jour. Certains contrats incluent un véhicule de remplacement ou une indemnité journalière d’immobilisation. Pour un livreur dont le scooter est l’outil de travail, cette garantie peut faire la différence entre quelques jours d’arrêt et plusieurs semaines sans revenus.
La possibilité de regrouper RC véhicule, RC Pro et protection corporelle dans un seul contrat simplifie la gestion administrative et peut réduire le coût global par rapport à trois souscriptions distinctes.
Trouver le bon contrat d’assurance scooter pour la livraison Uber Eats demande de comparer plusieurs offres spécialisées. Le formulaire ci-dessous permet de recevoir un rappel gratuit d’un professionnel qui pourra établir un devis adapté à votre situation, votre scooter et votre volume d’activité.